



AI时代,2030美国智能宠物设备
品类突围战
AI时代,2030美国智能宠物设备
品类突围战
智能宠物设备正处在两个结构性趋势的交汇点。一是宠物的人性化-在全球,越来越多的主人视宠物为家庭成员,宠物不再是“支出项”,而是需要被照护的家人。二是家电的智能化--AI从云端走向家庭,设备开始承担过去必须由人完成的日常任务。两个风口的叠加,使智能猫砂盆、自动喂食器、宠物摄像头等产品成为少有的“刚需+技术”双驱动的热门赛道。
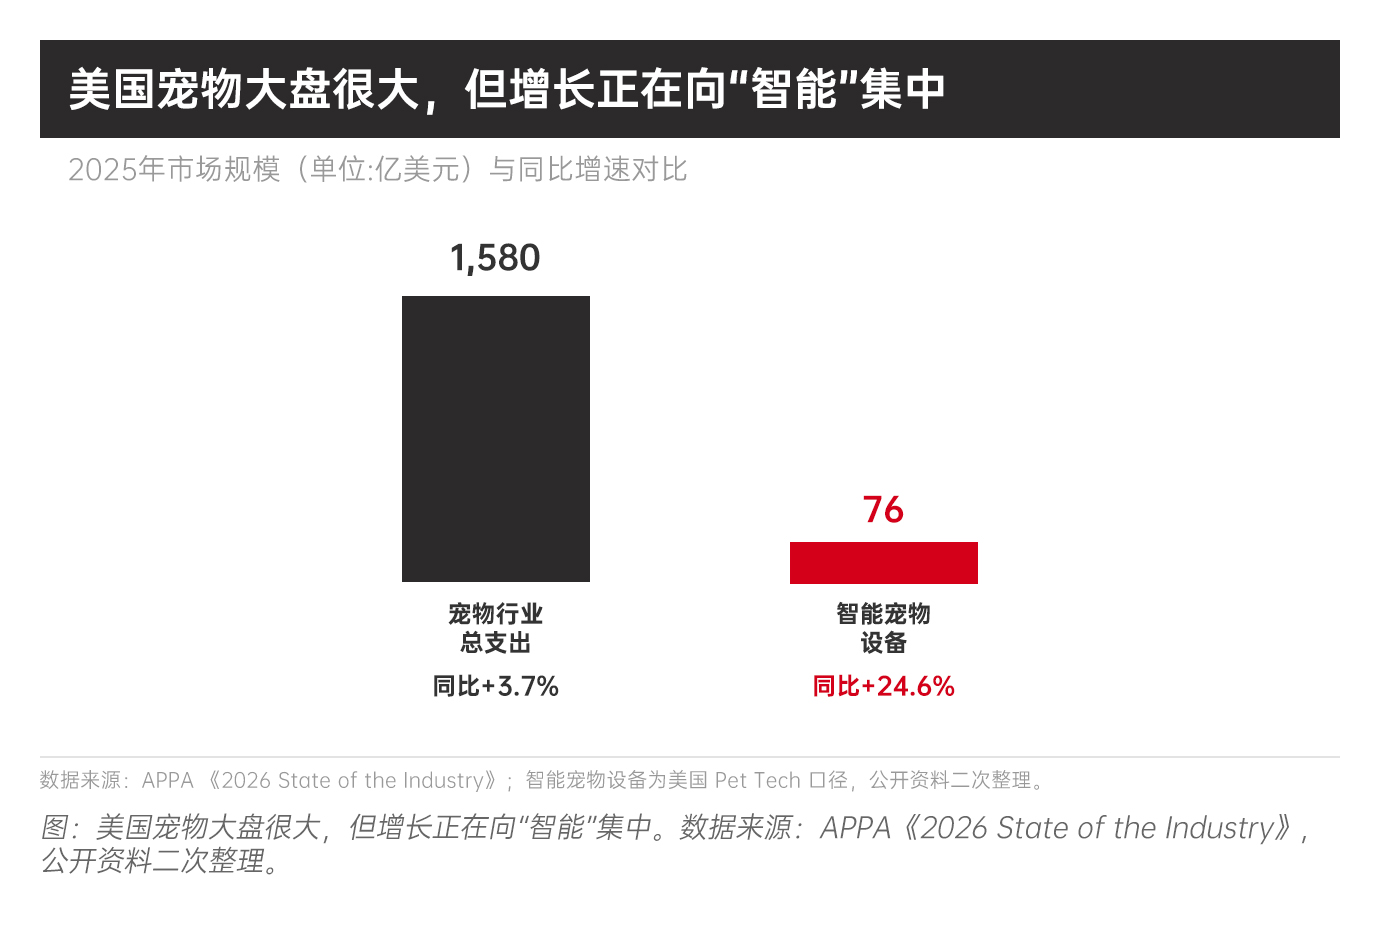
美国是这一赛道最成熟的市场。2025年美国宠物行业支出达1580亿美元,养猫家庭约5300万户,养狗家庭约7100万户。但真正值得关注的不是规模,而是消费者决策逻辑的质变--当97%的美国消费者将宠物视为家人,这意味着美国市场不只是更大的“货架”,也是更严格的“考场”。
 下载报告
全景扫描:五大智能品类,处在不同的生命周期
北美智能宠物设备并不是铁板一块。把主流品类摊开看,智能喂食器、智能猫砂盆、智能项圈、宠物摄像头、AI陪伴机器人,规模、增速和成熟度差异都很大——这意味着它们能不能、以及该不该用来建品牌,答案完全不同。
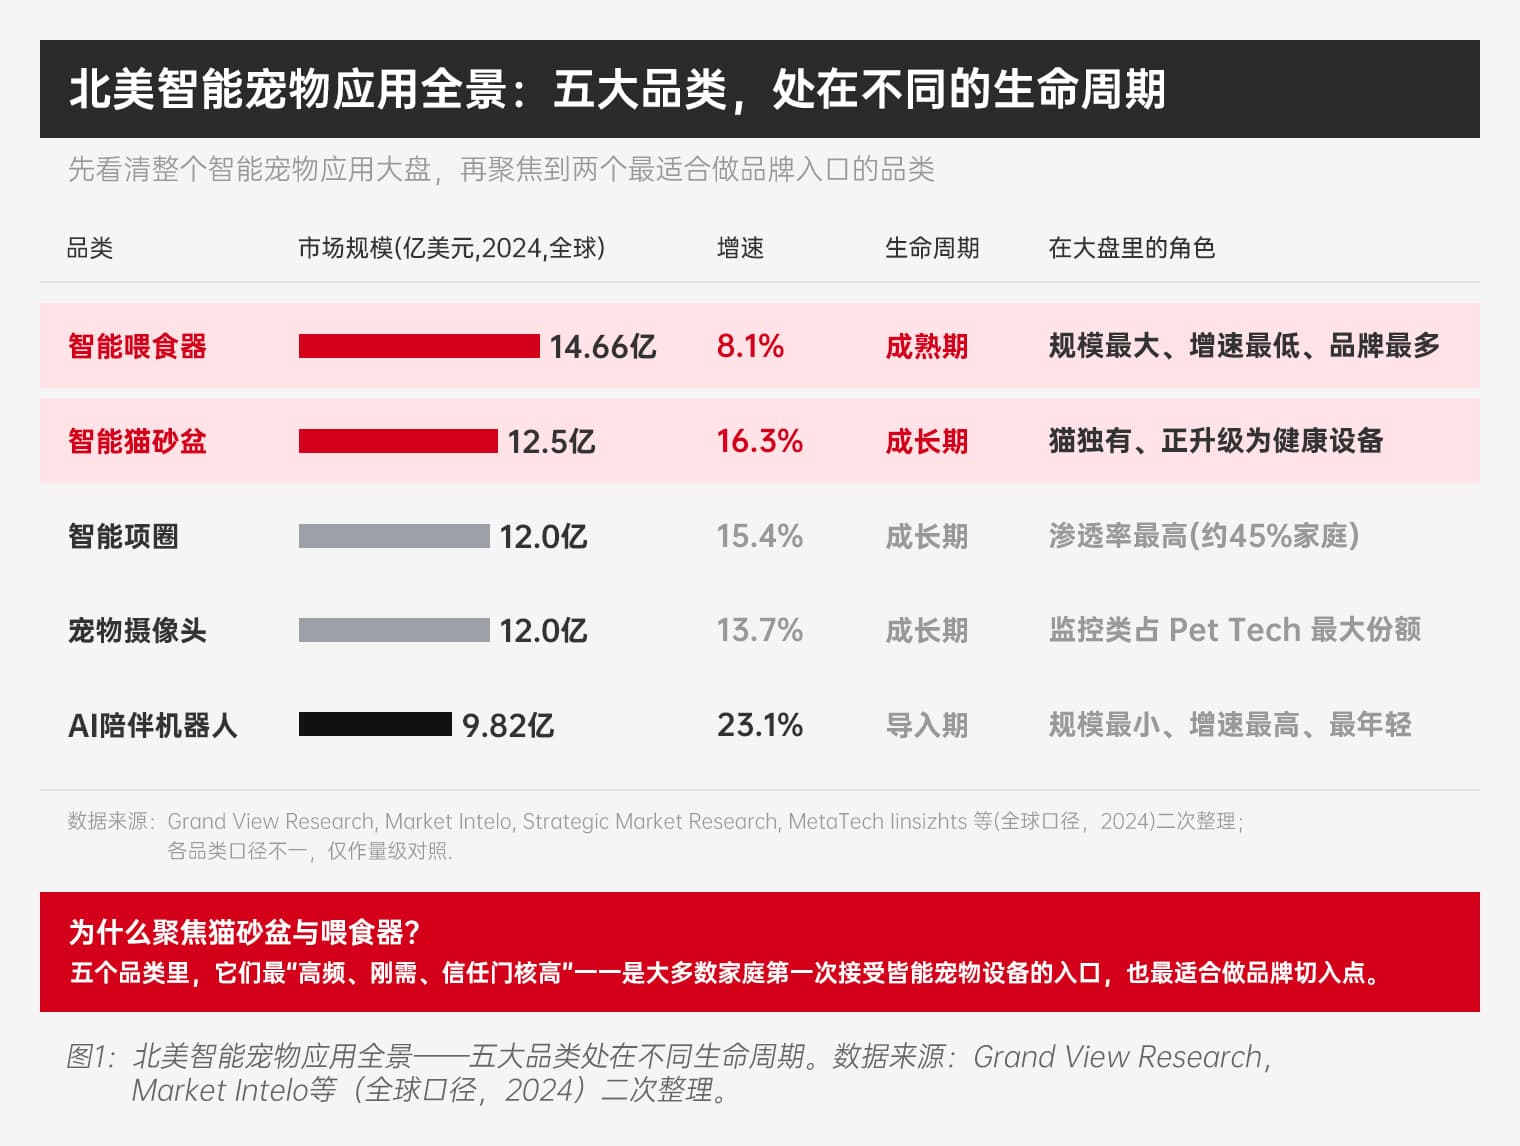
市场扫描:两个品类,同样的赛道,战略未必相同
在看两个品类各自的窗口之前,先明确一个判断:美国消费者不会先买你的“生态”,而是先买一台能不能稳定解决具体问题的设备。如果品牌的入口级产品一旦不可靠,生态铺得越完整,反而越像空中楼阁。
而如果我们聚焦于这两入口级品类,会发现它们虽然都叫“智能宠物硬件”,却处于完全不同的市场环境,因而中国品牌需要完全不同的打法--同样的赛道,战略未必相同。
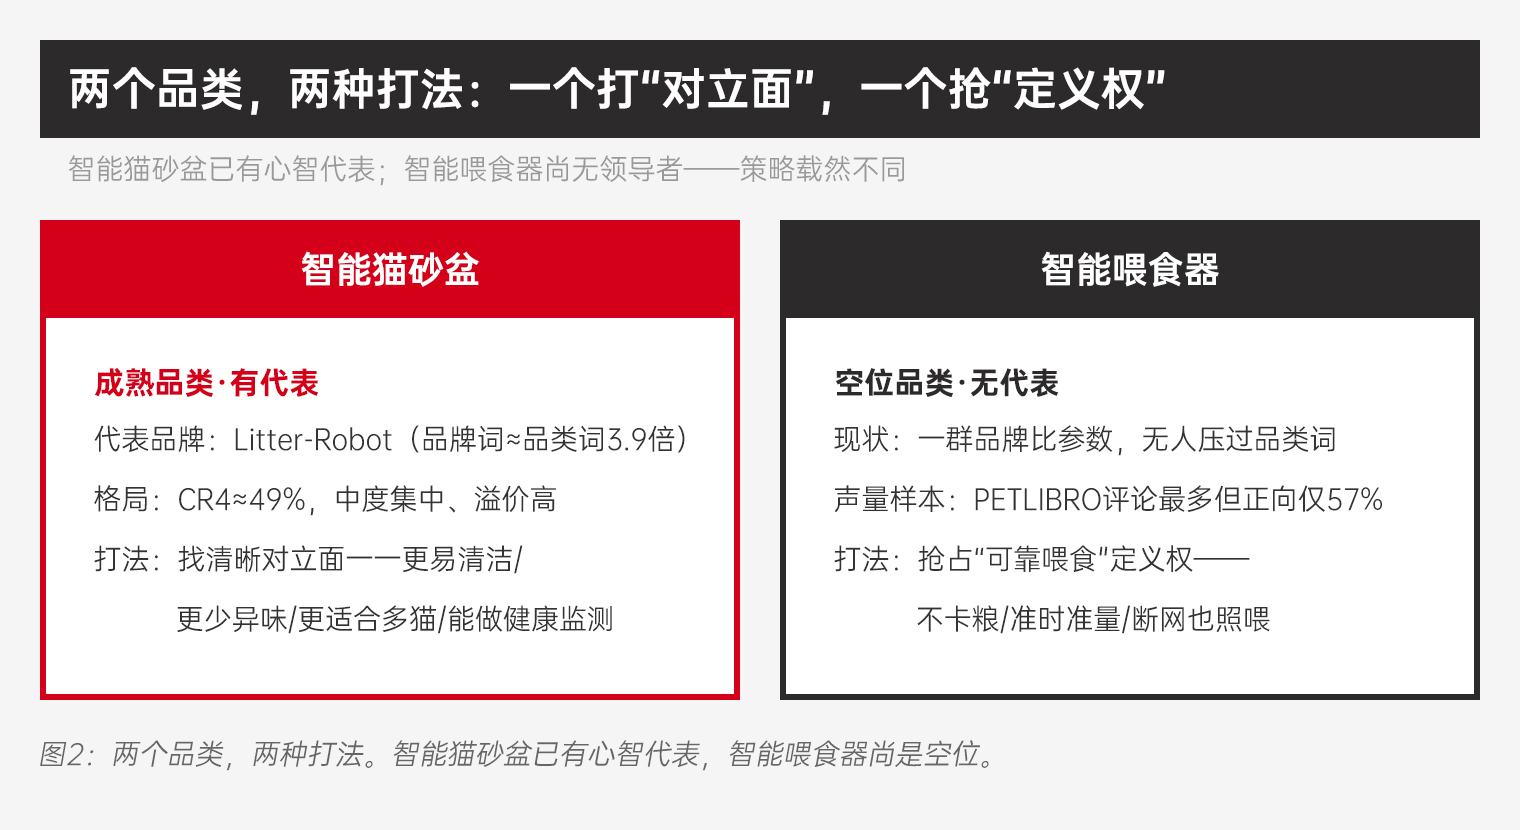
竞争扫描:先选准对手,才能选准自己的定位
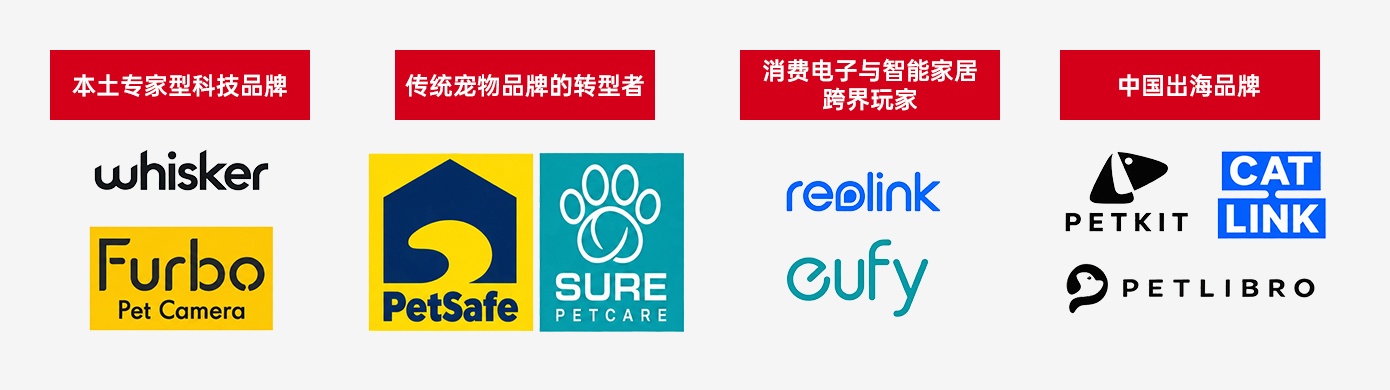
在谈“和谁竞争”之前,先看清这张牌桌上有谁。美国智能宠物设备市场已有40多个活跃品牌,本质上是四类玩家的竞争:一是本土专家型科技品牌(Whisker、Furbo等),靠硬核产品力和品类心智立足;二是传统宠物品牌的转型者(PetSafe、Sure Petcare等),有渠道和信任背书,但智能化表达偏保守;三是消费电子与智能家居跨界玩家,App生态强,却通常缺一个清晰的杀手级单品,容易被看成泛智能家居的附庸;四是中国出海品牌(PETKIT、PETLIBRO、CATLINK等)。
心智扫描:美国消费者买的不是“智能”,而是“更省心”
市场和竞争扫描回答了“切哪里、打谁”,心智扫描回答最后一个问题:凭什么被记住。这里要先纠正一个常见误判--以为美国消费者是冲着“智能”来的。事实是,他们买的不是智能,而是更省心:“少操一份心、少担一份风险。"
出海五问
从卖货到做全球品牌,中国企业必须回答的五个问题。
美国智能宠物科技设备赛道充满着机会与挑战。里斯认为,对于每一家中国品牌而言,要在美国脱颖而出,需要回答好下面五个问题。
- 第一问:能否精准定义帮助消费者解决了什么问题?
- 第二问:你的“2.0AI体验”,是否真正服务品类第一性?
- 第三问:你的定价,来自新价值,还是只是低价平替?
- 第四问:你的渠道布局是否真正适配美国市场生态?
- 第五问:你的第一仗,在哪个人群?