



产品、产能和入局企业都在增加,但消费者的选择理由和使用规则却仍不成熟。当然,也恰恰因为专业运动诉求明确之外,蛋白的品类边界还没有锁定,企业仍有机会通过定义新的专属价值、诞生新的市场领导者。
里斯洞察
蛋白营养市场研究报告
——供给能力加速补齐后,蛋白营养的下一场竞争是什么?
蛋白营养市场研究报告
——供给能力加速补齐后,蛋白营养的下一场竞争是什么?
中国蛋白营养行业当前的主要矛盾,正在从“优质蛋白供给不足”,转向“供给能力加速提升与消费需求尚未成熟之间的错位”。下一阶段的关键,不在于继续增加产品和渠道,而在于让蛋白营养从专业、特殊、低频的补充,进入更多消费者的日常生活。
“日常化”也不等于把现有产品卖给更多人,或把“全龄营养”“全家营养”写进品牌愿景。企业必须替消费者回答三个问题:消费者为什么需要?为什么选择蛋白营养?为什么值得长期使用?
 下载报告
美国蛋白营养三十年:新品类如何创造增长
美国蛋白营养市场从1994年的40亿美元,发展到2024年蛋白补剂超过百亿美元、蛋白零食品类达到240亿美元。回顾三十余年历程可以发现,市场并未随产能增加而线性增长。每次规模跃迁,都始于一种新品类价值的建立,以及一批新人群的进入。
第一次大规模破圈:从增肌转向饱腹与体重管理
低碳饮食浪潮是美国蛋白认知第一次真正走出健身房的重要催化剂。Atkins以及后来的Paleo、Keto不断强化“减少碳水、增加蛋白”的饮食结构。蛋白由此不再只是肌肉增长的原料,也被理解为一种更耐饿、有利于维持体重和瘦体重的营养。
2014年的Mintel调查显示,在上一年增加蛋白摄入的美国消费者中,46%是为了维持健康体重,38%是为了减重,43%是为了获得更强饱腹感。三个理由共同指向一个新的专属价值:蛋白不仅帮助把肌肉练出来,也帮助在少吃、控糖和减重时维持身材。这一认知推动代餐奶昔、蛋白棒和低糖高蛋白零食进入大量非健美人群。
第二次大规模破圈:从功能补充转向“更健康的日常食物”
蛋白进一步大众化,并不是因为消费者开始每天冲泡蛋白粉,而是因为希腊酸奶、超滤牛奶、即饮奶昔和高蛋白零食把蛋白嵌入原本就会发生的饮食行为。
Chobani把高蛋白翻译成更饱腹的早餐和加餐;Quest把它翻译成不轻易破坏控糖目标的零食;Premier Protein把它翻译成忙碌时可以迅速获得的饱腹营养;fairlife则用“比普通牛奶多50%蛋白、少50%糖且不含乳糖”,让高蛋白成为普通牛奶的直接升级。
这些产品成功的背后,并不是“高蛋白等于更健康”这样一种宽泛的认知。真正推动购买的,仍是其背后的具体利益:更耐饿、更少糖、持续供能,以及不改变原有饮食习惯。恰恰是这些具体的推力,造就了美国消费者对于蛋白的高认知:IFIC数据显示,2025年70%的美国消费者主动希望摄入蛋白;23%在过去一年采用过高蛋白饮食,高于2018年的4%;“富含蛋白”也首次成为消费者判断健康食品时选择最多的特征。
第三次认知强化:从维持身材转向维持肌肉与生活能力
老龄化使“肌肉保持”获得了不同于健身的新含义。肌少症研究和临床教育不断增加,2016年肌少症在美国获得独立ICD-10-CM编码,意味着年龄相关的肌肉减少被更明确地视为需要识别和管理的问题。
对中老年人而言,蛋白的价值不再是练出更多肌肉,而是减少肌肉流失,维持力量、行动能力和独立生活。这一价值比“中老年补充营养”更具体,也使高蛋白乳品和老年营养产品拥有持续使用的理由。
GLP-1减重药物的普及,又把这一认知推向更广泛的体重管理人群。药物让消费者吃得更少,也引发了如何保证营养密度、如何在减重中减少肌肉流失的讨论。2024年,雀巢在美国推出面向GLP-1使用者的Vital Pursuit,直接以小份量、高蛋白和膳食纤维构建产品卖点。蛋白由此增加了一项新的时代价值:减重不只是体重下降,还要尽量保住肌肉。
因此,美国经验真正说明的是:蛋白市场的扩大,不取决于消费者知道“蛋白很重要”,而取决于蛋白能否依次代表增肌、控重、饱腹、肌肉保持等具体价值。每建立一种新的专属价值,才可能带来一批新人群和一块新市场。
当然,中国不会按照美国相同的迭代节奏和产品顺序完成演进。两国的饮食结构、零售体系、监管制度、健身文化和医药环境明显不同。美国的低碳水风潮、便利店体系、膳食补充剂监管和近年的GLP-1使用,都有其特定背景。
因此,不能简单判断中国“相当于美国某一年”,也不能因为美国即饮、蛋白棒或高蛋白食品增长,就直接把某一种形态当成中国答案。可以借鉴的是三条机制:新规模来自新人群,而不是只争夺原有人群;新人群需要新的品类价值,而不是只改进原有产品;新品类成立,需要消费者对蛋白形成新的理解。
中国蛋白营养市场五个核心判断
洞察一
中国蛋白营养供给能力正在逐步建立,也处在品类领导权尚未确定的窗口期。
洞察二
美国市场的每一次规模跃迁,都由新品类和新人群破圈触发。
供应链和技术提供了增长条件。蛋白的新增规模,则来自定义新的问题、场景和生活方式,形成新品类,并被新人群重新理解。.7%的Z世代受访者愿意为智驾功能付费,这一比例高于非Z世代群体。
洞察三
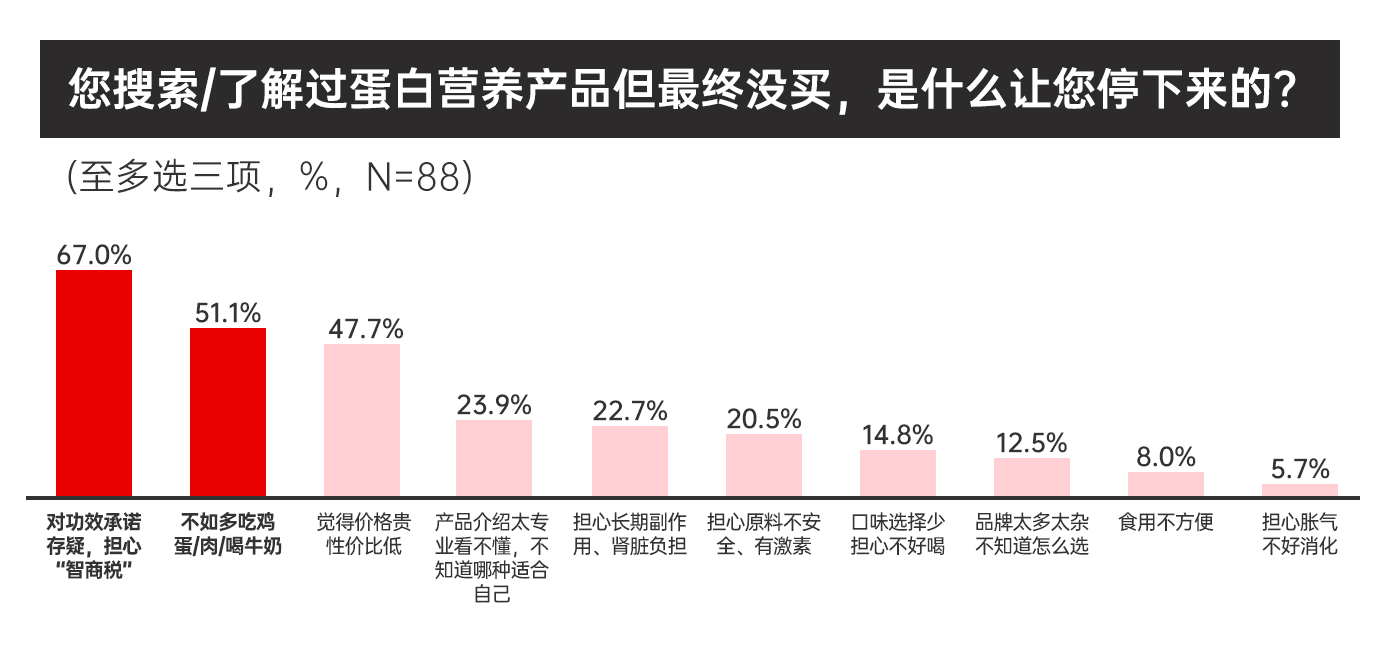
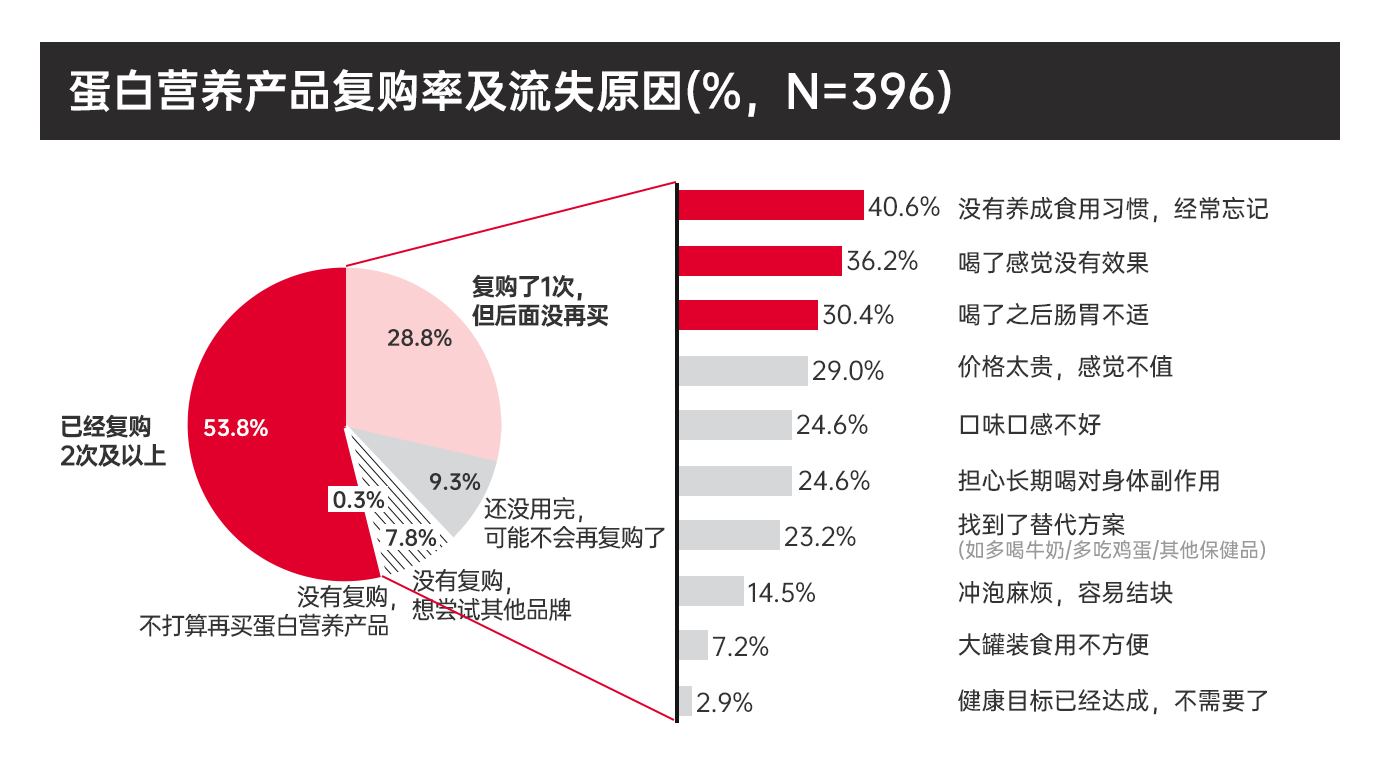
认知局限导致潜在需求未能连接消费行为,中国市场亟需完成“需求翻译”。
从购买到复购、从尝鲜到习惯之间,存在购买前的“选择理由翻译”和使用中的“使用习惯翻译”。这两次翻译,正是当前中国蛋白营养市场从供给驱动转向需求驱动的核心障碍。
洞察四
部分品牌的日常化尝试,使用了错误的方式。
有的企业沿用中老年奶粉的品类、品牌和渠道;有的依靠流量快速制造产品。前者难以创造新需求、建立新认知,后者容易滑入同质化和价格竞争,都难以长期维护品类价值。还有一些企业用新形态拓展蛋白的消费场景(如功能饮料、零食),但忽略了背后的价值定义,导致“有产品,无心智”自然也就难有销量的困境。
洞察五
中国市场实现数倍增长,需要同时遵循两条原则。
第一,蛋白营养必须走向日常化;
第二,日常化要从消费者尚未解决的问题出发,定义新的品类价值,并完成系统的新品类设计。
产品、产能和入局企业都在增加,但消费者的选择理由和使用规则却仍不成熟。当然,也恰恰因为专业运动诉求明确之外,蛋白的品类边界还没有锁定,企业仍有机会通过定义新的专属价值、诞生新的市场领导者。